Global Multi Strategy

Global mix all-cap FTW!

Sparkalkylator Deluxe

Sveriges mest exakta sparkalkylator?

MyDividends

Verktyg för din utdelningportfölj

2020-11-29

Business Ztrength

Ett av mina favorituttryck när det gäller sammanhanget att investera i bolag är Business Momentum som jag tillämpat i mina tillväxtstrategier senaste halvåret i stor utsträckning. Begreppet är inte fullt ut definierat som jag förstår det men min tolkning är att bolagets försäljning ska växa i huvudsak. 

Utöver att investera utifrån Business Momentum så väljer jag i huvudsak "kvalitetsbolag" utifrån en bra affärsmodell, tillväxtutsikter och balansräkning med mera. Men för att kunna kvantifiera Business Momentum och vidga begreppet en del så har jag knåpat ihop ett eget nyckeltal, z2036 presenterar stolt:

Business Ztrength

Då mitt bloggalias som bekant är "z2036" så har jag bytt ut s:et i strength mot ett z så att det blir ett eget begrepp i någon mening.

Vad ingår då i Business Ztrength?

I korta drag består det av olika delar och vikt av tillväxt, vinstmarginaler, kassaflöde och balansräkning. Det finns med andra ord en del gemensamt med "Rule of 40" men med pluspoäng för starka finanser. Vidare har jag inget gränsvärde som måste uppnås för att det ska vara "godkänt" men desto högre värde desto bättre förstås.

Jag kommer säkert att skruva på sammansättningen framåt men version 1.0 av nyckeltalet ser i alla fall ut så här:

Tillväxt

Här är jag helt fokuserad på försäljningstillväxt och i huvudsak kommande periods estimat som står för 3/4 av värdet. Vidare så har jag med 1/4 av senaste 12 månaders försäljningstillväxt för att i någon mån balansera med ett faktabaserat värde.

Exempel: Swedencare har en estimerad försäljningstillväxt 2021 på 86,2 % (lite humor att de anger med decimaler) enligt Introduce. Vidare så har Swedencare växt med 84,7 % senaste året. Detta ger ett bidrag till Business Ztrength på 86,2 * 3 / 4 + 84,7 * 1 / 4 = 85,825

Vinstmarginaler

Som tillväxtinvesterare så är det inte alltid så tillämpligt att titta på vinstmarginalerna "på sista raden" då tillväxtbolag som regel använder kassaflöde och potentiella vinster till att investera i än mer tillväxt (med all rätt enligt mig). Därför har jag valt två nyckeltal för marginaler som är lite högre upp i resultaträkningen, nämligen bruttomarginal och EBITDA-marginal. Bruttomarginalen indikerar möjlighet till en god långsiktig lönsamhetsförmåga och jag multiplicerar den med 1/10. EBITDA-marginalen väger dubbelt så mycket och multipliceras med 2/10.

Exempel: Swedencare har en bruttomarginal (ttm) 68,4 % och en EBITDA-marginal (ttm) på 27,1 %. Detta ger ett bidrag till Business Ztrength på 68,4 * 1 / 10 + 27,1 * 2 / 10 = 12,26

Kassaflöde

Typiskt sett vill man som investerare se positivt kassaflöde förr eller senare. Jag har valt ut operativt kassaflöde och dess andel av försäljningen gånger 7/10. 

Exempel: Swedencare har ett operativt kassaflöde mot försäljning (ttm) på 16,6 %. Detta ger ett bidrag till Business Ztrength på 16,6 * 7 / 10 = 11,62

Balansräkning

Jag investerar helst i bolag med låg eller ingen skuldsättning då det i min värld ger finansiell styrka och motståndskraft vid sämre tider. Detta vill jag fånga i mitt nyckeltal och jag har valt att ta med andel nettoskuld per aktie i förhållande till senaste kurs. Detta innebär ett minusvärde om bolaget har nettoskuld och tvärtom utifall bolaget sitter på en nettokassa. Jag tänker att en stor nettokassa ger bolaget styrka i form av större möjligheter vid förvärv. Att mäta nettokassan är inte helt enkelt tycker jag men jag har landat i att mäta nettokassa per aktie i relation till senaste kurs som sagt.

Exempel: Swedencare har en nettokassa per aktie som motsvarar 6,8 % av aktiekursen. Detta ger ett bidrag till Business Ztrength på 6,8 

Total Business Ztrength för Swedencare blir då 85,825 + 12,26 + 11,62 + 6,8 = 116,505 -> 117 


Som synes så smäller en kraftig tillväxt högt i nyckeltalet och det är motiverat tycker jag. Sen får man förstås fundera över uthålligheten i tillväxten, så höga värden får tas med en nypa salt och förstås ställas mot värdering.

My Growth Portfolio - BZ Edition

Global Future "bubbeldiagram"

Förstås så har jag uppdaterat mitt verktyg My Growth Portfolio med Business Ztrength och i bubbeldiagrammet ovan så ställs nyckeltalet mot värdering i form av EV/S (ntm). Zoom och Kahoot! sticker båda ut i Business Ztrength såväl som i EV/S men om jag drar en proportionell linje tvärs över så är de i alla fall under "strecket". Om man bortser från Sedana som inte har "riktig" försäljning ännu så förefaller Shopify vara "dyrast" i förhållande till sin "ztyrka". Kanske är det bolagets långsiktiga tillväxtutsikter och innovationsförmåga som syns i värderingen? Swedencare förefaller vara "billigast" i sammanhanget men här lär tillväxten bli mer sansad från 2022 när förvärven är konsoliderade in i räkenskaperna fullt ut.


Jag har infört visualisering av Business Ztrength i innehavstabellen utöver en separat kolumn för själva värdet.


En del kolumner i föregående version har fått stryka på foten men själva värdena finns kvar via mouse-over, så man se underlaget till totalpoängen för respektive bolags Business Ztrength. EV/S-kolumnen har fått vara kvar så att man kan jämföra "ztyrka" mot värdering på ett snabbt sätt även numeriskt.

Datamodellen är oförändrad i denna version men jag funderar eventuellt på att längre fram införa fler kolumner för estimerad tillväxt flera år fram i tiden i mitt Google Sheet.

Modell för köp- och säljbeslut


Min köp- och säljmodell är numera utifrån Business Ztrength istället för Business Momentum. "Peppar peppar" så har modellen funkat bra sen jag började med den och i skrivande stund har det varit gynnsamt att jag har ökat i bolag med stark medvind och sålt av de som tappar fart samtidigt som värderingen har varit kvar på höga nivåer (till upp till vänster i bilden ovan).

Vilket absolut värde som krävs för att uppnå de olika kolumnerna är inte förutbestämt utan jag tänker mer på vilken riktning en förändring har.

Summering

Business Ztrength är förstås inget komplett nyckeltal som kan användas i alla tänkbara investeringssammanhang. Jag tror dock att det kan vara ett användbart mått för just tillväxtbolag där traditionella nyckeltal som P/E inte är tillämpligt.

Vad tror du om Business Ztrength?

Detta inlägg är skrivet med syfte om att vara transparent och öppen med mina tankar kring sparande, investeringar och enskilda innehav men ska inte ses som någon form av rådgivning eller rekommendation om enskilda aktier eller investeringsstrategier. 

Datakällor: Nordnet, Google Finance, Bloomberg, 4-traders, Avanza, Yahoo Finance, Börsdata
Bildkällor: z2036, Unsplash

Finansiella instrument kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar. Innan du investerar i en aktie bör du själv läsa på fakta och bilda dig en egen uppfattning.

2020-11-22

TSMC - (halv)Ledare?

Dags att damma av ett case som jag ägt sen nästan fyra år tillbaka och dela med mig av mina tankar om bolaget.

Inom segmentet halvledare så hittar vi många gynnsamma megatrender som exempelvis digitaliseringen som ger genren en fin strukturell tillväxt utöver att konsumenter som regel vill ha sin hemelektronik mindre och snabbare över tiden. Internet of Things (IoT), Artificial Intelligence (AI) med flera är snudd på obligatoriska buzzwords för ett bolag som vill uppfattas som att de hänger med i utvecklingen.

Vill man ha exponering mot detta spännande tema finns det en mängd olika bolag att välja bland och en av mina favoriter inom genren är av kategorin "the goto company" nämligen


Taiwan Semiconductor Manufactoring Company (TSMC)

"Established in 1987 and headquartered in Hsinchu Science Park, Taiwan, TSMC pioneered the pure-play foundry business model by focusing solely on manufacturing customers' products. By choosing not to design, manufacture or market any semiconductor products under its own name, the Company ensures that it never competes directly with its customers. Today, TSMC is the world's largest semiconductor foundry, manufacturing 10,761 different products using 272 distinct technologies for 499 different customers in 2019.

With a large and diverse global customer base, TSMC manufactured semiconductors cover a wide range of applications in the computer, communications, consumer, industrial and standard segments and are used in a variety of end markets including mobile devices, high performance computing, automotive electronics and the Internet of Things (IoT). Strong diversification helps to smooth fluctuations in demand, which, in turn, helps the Company maintain higher levels of capacity utilization and profitability." - https://www.tsmc.com/english/aboutTSMC/company_profile
Detta global mega cap-bolaget från Taiwan tillverkar avancerade chip åt kunder världen över för alla tänkbara applikationer. 


Den kanske mest kända kunden i sammanhanget är Apple som nyligen lanserade sitt nya M1- respektive A14-chip som TSMC tillverkar åt dem. 

Aktien är noterad på amerikanska NYSE som en ADR vilket gör att den är enkel att handla elektroniskt. 

Den obligatoriska frågan: Är det ett

Kvalitetsbolag?

Bra affärsidé/modell?

Att tillverka chip på beställning från andra företag kanske inte låter som att TSMC är högst i näringskedjan för halvledare men bolaget har ett avancerat ekosystem som möjliggör för kunderna att utveckla och designa chip för alla tänkbara applikationer inom IoT, Automotive, superdatorer och mobila enheter bland annat. Dessutom är de oberoende i och med att de inte själva designar och säljer egna chip vilket sannolikt medför att de är den naturliga "goto-partnern" för de aktörer som vill tillverka chip som är "state-of-the-art".


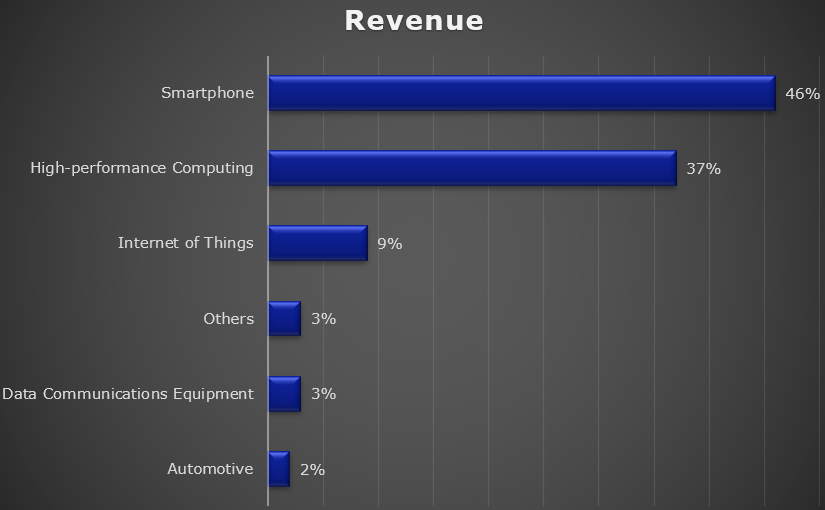
Chip till smartphones utför nära hälften av försäljningen men superdatorer och IoT har den största tillväxten och lär knappa in en del över tid tror jag.

Stor TAM och goda tillväxtutsikter framåt?

Source: MRFR Analysis

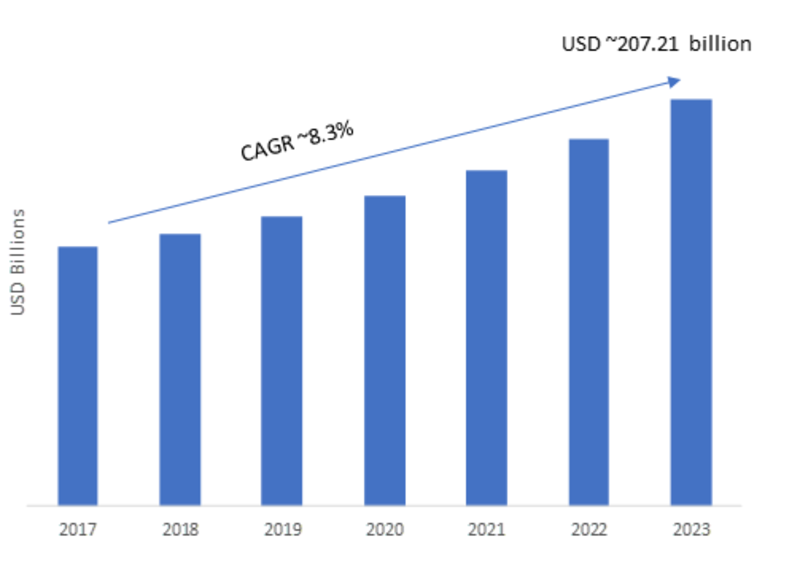
Den totala marknaden för chip förefaller vara stor och i närtid ser tillväxtutsikterna goda ut.

Enbart marknaden för IoT beräknas vara värd $130B år 2030 ($27B 2017) och det ska bli spännande att följa detta segment i och med införandet av 5G i större skala.

TSMC växte försäljningen med 33 % (!) ttm i Q3, så trots pandemin så går affärerna finfint. Framåt (ntm) ligger förväntad försäljningstillväxt på 15 % men jag gissar/hoppas att bolaget kan överraska på uppsidan. 

God innovationsförmåga/företagskultur?


Bolaget tycks ligga i framkant med sin teknologi och de lägger ca 8-10 % av försäljningen på R&D vilket ändå är en hyfsad nivå både relativt som absolut tycker jag.

Konkurrensfördelar?

Bolagets teknik tycks som sagt vara i framkant och de är en av få oberoende spelare i genren. RoE på över 30 % indikerar att bolaget sannolikt har vissa konkurrensfördelar.


Enligt tabell ovan så har bolaget över hälften av världsmarknaden för chiptillverkning på kontraktsbasis och Samsung är tvåa. Samsung förefaller vara på hugget och satsar hårt på nästa generations chip.

Konkurrensen är även hård i form av namnkunniga bolag som Qualcomm, Intel, Foxconn och MediaTek men alla är inte oberoende och/eller har samma tekniska bredd och djup på samma gång vad jag kan bedöma. 

Stark balansräkning?


TSMC har en nettokassa på $18B vilket får anses vara godkänt med tanke på att de ändå har en direktavkastning på 1,7 % då de som regel brukar dela ut drygt hälften av vinsten. Kassaflödet är starkt och bolaget handlas till en operating cash flow yield på drygt 5 %. Då de bygger nya fabriker löpande för att möta den stigande efterfrågan samtidigt som de har så stark balansräkning är imponerande och kanske också kan bokas som en konkurrensfördel?

Goda marginaler/lönsamhet?


Den fina avkastningen på eget kapital har jag nämnt men vad sägs om en EBIT-marginal på 41,3 % ?!
Jag tycker detta är riktigt imponerande med tanke på bolagets storlek och att de ändå jobbar med hårdvara i slutändan.

Risker?

  • Politik. Kina anser att Taiwan är en del av landet och det går inte att utesluta att det förr eller senare blir en konflikt i området. Hörde i en podd (minns inte vilken) om att sannolikt kommer Kina i första hand försöka mjuka upp Taiwaneserna så att de frivilligt vill tillhöra Kina så småningom men oavsett finns det risk att det kan bli stökigt på sikt.
  • Teknik. Halvledare handlar om en ständig jakt på prestandaförbättringar och minskad storlek och med ett gäng konkurrenter så finns det alltid en risk att en mer effektiv och disruptiv teknik ställer till det.
  • Konkurrens. Det finns ett gäng konkurrenter och om exempelvis Samsung skulle knoppa av sin chipenhet till ett helt fristående bolag så finns det risk för prispress på sikt tänker jag då TSMC oberoende ställning utmanas.

Sammanfattningsvis

TSMC är enligt mig ett kvalitetsbolag och jag kan tycka att EV/EBIT 22 (ttm) är en sansad värdering givet bolagets tillväxt och dess utsikter på längre sikt. Förvisso finns det cykliska inslag och Kina-risken motiverar viss rabatt men jämfört med andra tillväxtbolag så är värderingen relativt attraktiv tycker jag.

Tack vare bolagets grymma marginaler och fina tillväxtutsikter så får de hela 75 i min variant av Rule of 40. De fina nyckeltalen och framtidsutsikterna har medfört att jag ökat i bolaget de senaste månaderna och är nu ett topp tio-innehav totalt sett för min Global Multi Strategy.

Jag tycker nog att TSMC är en bra allroundspelare i portföljen då den har egenskaper som tillväxt, värde och utdelning.

Vad tror du om TSMC? Vilka halvledarbolag äger du?

Detta inlägg är skrivet med syfte om att vara transparent och öppen med mina tankar kring sparande, investeringar och enskilda innehav men ska inte ses som någon form av rådgivning eller rekommendation om enskilda aktier eller investeringsstrategier. 

Datakällor: Nordnet, Google Finance, Bloomberg, 4-traders, Avanza, Yahoo Finance, Börsdata
Bildkällor: z2036, Pixabay
 
Finansiella instrument kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar. Innan du investerar i en aktie bör du själv läsa på fakta och bilda dig en egen uppfattning.

2020-11-15

Q3:or - The Growth Is Strong With This One!

En "fördel" med att ha många innehav är att man får "njuta" av många rapporter och sammanfattningsvis så har Q3:orna så här långt varit en trevlig tillställning.

Ökad försäljning är en indikation på att bolaget går bra och förr eller senare så brukar det reflekteras i aktiepriset. Som regel innebär hög tillväxt att marknaden sätter en hög prislapp och under veckan har vi haft "rea" på tillväxtbolag då tydligen trötta värdebolag blev det nya svarta i hopp om att ett effektivt vaccin sätter stopp för pandemin en gång för alla. Jag gläds både att ett vaccin är på g såväl som att det erbjudits tillfällen att öka i mina favoritcase.

En rad Q3:or har kommit in sen min senaste avstämning och så här ser det ut när det gäller revenue growth:


Listan toppas av tyska HelloFresh (+90 %) som är mitt senaste nyförvärv och jag har bara haft innehavet ett par dagar i skrivande stund. 
Bolaget kör konceptet "matkasse" med inriktning på fräscht, nyttigt och välsmakande som jag förstås det. Tillväxten imponerar även om det sannolikt är corona-dopat till viss del men jag tycker en prislapp på EV/EBITDA på 23 är relativt sansat och med en urstark balansräkning så tror jag bolaget kan få en fortsatt fin resa post corona. Kommer nog sannolikt skriva mer om bolaget framgent.

En annan tysk tillväxtraket är Varta (+70 %) som säljer batterier som aldrig förr. 
Den starka tillväxten drivs till stor del av hemelektronik i större utsträckning blir sladdlös och blåtandsenheter kräver små effektiva batterier där bolaget ligger fint till med sitt breda utbud.

De amerikanska bolagen Square (+77 %), DataDog (+74 %) och Roku (+ 55 %) imponerar med sin tillväxttakt och jag bokar det på starkt Business Momentum. 
 

Prislappen för DataDog är snudd på absurd men bolaget har fina samarbeten med Microsoft och Google så jag tror nog att tillväxten framåt kan vara uthålligt hög med stöd av bolagets fina innovationsförmåga. Square är jag i ärlighetens namn dåligt påläst kring men tillväxten går inte att klaga på i alla fall. Samma sak gäller för Roku där jag får anledning att återkomma med analys längre fram.

Ett bolag som jag glädjande nog haft ganska länge i portföljen är sydamerikanska MercadoLibre (+62 %) som troligen har något inofficiellt världsrekord i antal kvartal med tresiffrig tillväxt i lokal valuta. 

Det fina i sammanhanget är att sydamerika fortfarande är i sin linda när det gäller e-handel så jag gissar att tillväxten kan hålla i sig över hyfsat lång tid framöver.

Hälsobolagen Castle (+38 %), Sedana (+31 %), Alexion (+24 %), Novo Nordisk (+7 %) och Zoetis (+6 %) tuffar och jag tror 2021 kan bli än bättre år för alla casen. Castle har lanserat ett par nya tester som borde kunna bidra fint försäljningsmässigt och Sedana lär få besked om godkännande av sin behandlingsmetod vilket blir spännande förstås.

Xero (+21 %) och Take-Two (+16 %) växer på fint och jag tror även här att 2021 kan bli bättre för bolagen.

Slutligen har vi Ferrari (-7 %) som trots lite motvind handlas till ATH. 

Då orderboken sannolikt är "fet" så antar jag att bolaget inte är så känsligt för viss förskjutning i försäljning då efterfrågan lär vara fortsatt hög på bolagets produkter och få kunder vill nog mista sin köplats.

---

På aggregerad nivå för mina portföljer så ökar tillväxten rullande tolv månader och det ska bli spännande att höra hur bolagen guidar för 2021 sen när Q4:orna kommer i början av nästa år.


Jag ska försöka allokera så att förväntad tillväxt för 2021 ligger runt 25 - 30 % vilket borde kunna ge en årlig avkastning på 15 % givet att inte multiplarna sjunker för mycket.


Mina "bollar" är utspridda avseende tillväxt och värdering men jag fokuserar i huvudsak på x-axeln och att bolagen gärna håller sig runt 40 eller över.

Skulle jag balansera portföljen med "värdebolag" så skulle nog volatiliteten bli mer behaglig men då jag är långsiktig så tror jag en volatil tillväxtstrategi vinner i längden oavsett.

Hur balanserar du mellan värde och tillväxt?

Detta inlägg är skrivet med syfte om att vara transparent och öppen med mina tankar kring sparande, investeringar och enskilda innehav men ska inte ses som någon form av rådgivning eller rekommendation om enskilda aktier eller investeringsstrategier. 

Datakällor: Nordnet, Google Finance, Bloomberg, 4-traders, Avanza, Yahoo Finance, Börsdata
Bildkällor: z2036
 
Finansiella instrument kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar. Innan du investerar i en aktie bör du själv läsa på fakta och bilda dig en egen uppfattning.
2020-11-08

Att utvecklas som investerare

Ska man ha en strategi som investerare som man håller fast vid i vått och torrt eller finns det anledning att ständigt utvärdera och testa sig fram via ändringar? Har du valt "rätt" från början och det går bra så finns det nog ingen anledning att ändra för sakens skull även om jag tror det är klokt att vara på tå för "game-changers" i marknaden och utvärdera sin strategi regelbundet oavsett.

Jag är en nyfiken själ och gillar att lära mig nya saker och testa mig fram vad som fungerar bäst för mig. Detta för...

Att utvecklas som investerare

Mitt intresse för aktieinvesteringar väcktes så smått runt år 2000 men var inget som tog riktig skruv då jag var mitt i familjebildning och det gick i ärlighetens namn ganska uselt till slut varav intresset svalnade betänkligt.

Dock så fanns aktieintresset kvar i bakgrunden och nio år senare fick jag möjligheten att teckna en depåförsäkring via min arbetsgivare hos Nordnet. Då kapitalet var blygsamt till en början så blev det fonder initialt innan jag åter fick smak på aktier igen efter en framgångsrik start.


Sen följde fem år av swingtrading utifrån ambitionen av att kunna tajma marknaden eller enskilda aktier. Det gick sådär så när minicourtaget kom till Nordnet 2015 så var det inget svårt beslut att satsa på en mer långsiktig och diversifierad strategi.

Följande två år så blev det i huvudsak värde-/utdelningsinvestering med små inslag av tillväxtbolag. Då tillväxtbolagen gick bäst i portföljen så inriktade jag den mer mot tillväxt nästföljande två år och att 2018 blev ett positivt år var tankeväckande hos mig då index och många namnkunniga investerare/fonder slutade på minus det året.

Under 2019 inhandlades några mer "offensiva" tillväxtcase och värdeutvecklingen tog ytterligare fart. Sen kom pandemin i februari 2020 och portföljen tog mycket stryk men klarade sig relativt bättre än mina mer "defensiva" portföljer vilket förvånade mig.

Med insikt om att min variant av tillväxtinvestering funkar relativt väl i både baisse och hausse så gjorde jag stora omallokeringar runt mars-maj mot en än mer offensiv tillväxtstrategi i form av disruptiva bolag med hög tillväxttakt.


I skrivande stund så har mina olika strategibyten varit lyckosamma (frånsett perioden 2010-2014), speciellt i år då värdeutvecklingen varit smått galen sen marsbotten. Hade jag från starten valt "standardtipset", det vill säga en billig global indexfond så hade jag fått drygt 11 % i årlig avkastning, vilket är bra det med. Jag hade fått många timmar över dessutom men då inte den kunskap och erfarenheter jag samlat på mig under årens lopp.

Framåt så lockar inte indexfonden då en stor del av den består av storbanker och andra mer "trötta" bolag. Måhända är de kanske undervärderade men jag tror inte tillväxtutsikterna på lång sikt är speciellt goda oavsett.

Att välja själv vilka bolag att investera i tycker jag är kul och lärorikt och väljer du bort "trötta" till förmån för "pigga" bolag så tror jag även du har en god chans att slå index dessutom. Har du preferenser avseende ESG så kan även välja bolag efter det vilket är en fördel jämfört med fonder.

Jag kommer att fortsätta med stockpicking och löpande utvärdera mina strategier så länge det är kul, lärorikt och förhoppningsvis lönsamt. Jag ser fram emot kommande period och då jag i grunden är optimistiskt lagd så tror jag aktiemarknaden erbjuder goda möjligheter för mina strategier.

Utvärderar du din investeringsstrategi regelbundet och vad skulle få dig att ändra den?

Detta inlägg är skrivet med syfte om att vara transparent och öppen med mina tankar kring sparande, investeringar och enskilda innehav men ska inte ses som någon form av rådgivning eller rekommendation om enskilda aktier eller investeringsstrategier. 

Datakällor: Nordnet, Google Finance, Bloomberg, 4-traders, Avanza, Yahoo Finance, Börsdata
Bildkällor: z2036
 
Finansiella instrument kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar. Innan du investerar i en aktie bör du själv läsa på fakta och bilda dig en egen uppfattning.

2020-10-31

Q3:or - May the Growth be with you!

Om man som jag har över 60 bolag att hålla efter i portföljerna så innebär rapportperioden en hel del arbete med att analysera rapporter och se över om det föranleder förändringar i allokering.

Då jag i huvudsak investerar i tillväxtbolag så är det framför allt bolagens försäljningstillväxt jag stämmer av och hur utsikterna framåt ser ut för densamme. Jag mäter tillväxten på rullande tolv månader (revenue growth year on year trailing twelve months) mot motsvarande period innan. Vidare så gör jag ett estimat för kommande tolv månader baserat på vad analytiker och bolaget ger för guidning framåt kompletterat med mina egna gissningar.

Jag tänkte dela med mig av mina beräkningar av revenue growth ttm och tankar om de bolag som rapporterat sina Q3:or så här långt i mina portföljer, så håll till godo och...


May the Growth be with you!


Det bolag som sticker ut mest så här långt är norska Kahoot! vars tillväxt formligen exploderar med nära 250 % tillväxt! Bolaget har nyligen plockat in Softbank som delägare utöver redan namnkunniga som Disney och Microsoft och glädjande är att bolaget börjat göra vinst på EBITDA-nivå åtminstone. Jag kommer sannolikt öka på dippar då jag har relativt liten size och en trigger i närtid är listbyte nästa år.

Andra tillväxtmonster är Samsung SDI, Shopify, Fiverr, Vertex och Twilio som växer mellan 50 - 90 %. Utav dessa gillar jag särskilt Fiverr som jag tror har många år av fin tillväxt framför sig och närmar sig lönsamhet på sista raden med stormsteg. Shopify imponerar med accelererande tillväxt men här är värderingen en aning häftig även för min smak.


Tillväxt mellan 25 - 50 % skulle vara en våt dröm för många bolag och här hittar vi Chegg, Enphase, NovoCure, DexCom, ASML, TSMC, Amazon, ServiceNow och Swedencare. Alla bolag slog sina estimat men marknaden hade än högre förväntningar alternativt så orsakade börsfrossan nedgångar i kurserna.

Här ligger jag närmast att öka i Swedencare då jag tror de kommer att få en stark Q4:a och kanske kommer fler förvärv 2021 som driver tillväxt utöver den organiska? 

Amazon imponerar med så pass stor tillväxt med tanke på bolagets market cap på $1,5T! 

Chegg stack ut hakan med en tidig guidning på 25-30 % tillväxt för 2021 vilken marknaden inte gillade. Personligen tror jag det finns utrymme för högre tillväxt än så då amerikanska bolag generellt sett brukar guida i underkant. 

Ledarna inom halvledare, TSMC från Taiwan och ASML från Holland imponerar med rejäl tillväxt trots pandemin kan jag tycka då de är hårdvarubolag och sannolikt har vissa cykliska inslag.


Nästa nivå tillväxt på 10 - 25 % representeras av Fortinet, Facebook, Microsoft och Alphabet. Här är min favorit Microsoft som kom med en stark rapport men gissningsvis kommer kommande års tillväxt ligga närmare 10 än 15 % tror jag så jag är nöjd med min andel som jag har nu.

Cybersäkerhetsbolaget Fortinet växer på fint och är relativt sett rimligt värderad kan jag tycka.

Facebook och Alphabet har nog visst motstånd i annonsintäkter pga pandemin så här hoppas jag de kan skruva upp farten sen igen.


Activision Blizzard, Apple och indiska Dr Reddy ligger på mellan 5 - 10 % tillväxt vilket inte inbjuder till att öka i casen då jag inte har några stora förhoppningar om tvåsiffrig tillväxt härifrån. Jag har relativt små andel i bolagen men tycker ändå de fyller en viss funktion i min kvalitetsportfölj.


Avslutningsvis har vi ett gäng bolag som tagit stryk av pandemin så att tillväxten har hamnat under 5 % som för Intuitive och HDFC och i vissa fall negativ som i fallen Mastercard och Sony. Sony tror jag ligger bäst till i närtid avseende tillväxt om de lyckas sälja bra med med nya Playstation under Q4:a men jag är nöjd med nuvarande allokering oavsett.

---

Som regel så är snabbväxande bolag skyhögt värderade men kanske ofta av en anledning? Jag börjar ofta med en mindre initial post när jag köper ett dyrt snabbväxande bolag för att sedan skala upp i takt med att bolaget bevisar sin förmåga. Kan man stå ut med volatilitet så blir man sannolikt belönad med stigande kurser på sikt givet att tillväxten består och bolagets utsikter framåt är goda.


Aggregerat så har mina 64 bolag en omsättningstillväxt på 34 % ttm och framåt ligger mina estimat på drygt 25 %. "Allt annat lika" så är förväntad avkastning samma som förväntad tillväxt framåt så det finns ett visst utrymme för en CAGR på 15 % även vid ett sämre utfall. När Q4:orna kommer in i början av nästa år som ska jag se över estimaten utifrån bolagens guidning och analytikernas prognoser för 2021. 

Jag är övertygad om att disruptiva "framtidsbolag" med hög tillväxt nu som framåt kan erbjuda god avkastning för den tålmodige så därav min sväng från utdelning mot tillväxt bland annat.

Hur ser du på tillväxtbolag och hur har "dina" Q3:or varit?

May the Growth be with you!

Detta inlägg är skrivet med syfte om att vara transparent och öppen med mina tankar kring sparande, investeringar och enskilda innehav men ska inte ses som någon form av rådgivning eller rekommendation om enskilda aktier eller investeringsstrategier. 

Datakällor: Nordnet, Google Finance, Bloomberg, 4-traders, Avanza, Yahoo Finance, Börsdata
Bildkällor: z2036, Pixabay

Finansiella instrument kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar. Innan du investerar i en aktie bör du själv läsa på fakta och bilda dig en egen uppfattning.
2020-10-25

Logitech - gear(ed) for growth?

Jag hittar mina case lite varstans och inte sällan skjuter jag från höften initialt om magkänslan är god. Denna veckas case fick jag nys om via en tweet om att dess kvartalsrapport var en riktig rökare. Efter att ha snabbkollat siffrorna så köpte jag en startpost i öppningen då jag kände till bolagets produkter sen tidigare.

Veckans case är:

Logitech - gear(ed) for growth?
"A Swiss company focused on innovation and quality, Logitech designs products and experiences that have an everyday place in people's lives. Founded in 1981 in Lausanne, Switzerland, and quickly expanding to the Silicon Valley, Logitech started connecting people through innovative computer peripherals and many industry firsts, including the infrared cordless mouse, the thumb-operated trackball, the laser mouse, and more." - https://www.logitech.com/en-ca/about.html
För oss som har en förkärlek för datorer och dataspel så är nog Logitech (VTX: LOGN/NASDAQ: LOGI) ett varumärke som är välbekant. Bolaget är ett Schweiziskt globalt large cap med ett brett sortiment av hårdvara till datorer, mobiler och plattor bland annat.

Utöver det egna varumärket så finns det andra inom koncernen så som Jaybird och Ultimate Ears med flera. Produkterna säljs över hela världen och bolaget rapporterade en minst sagt imponerande tillväxt veckan som gick.

Finns det då kvalitet i caset?

Kvalitetsbolag?

Bra affärsidé/affärsmodell?

Att ha ett starkt varumärke inom hårdvara till olika digitala nischer är inte fel tror jag och jag gillar bredden i bolagets sortiment.


Gaming och Video Collaboration är de största områdena med nära hälften av försäljningen enligt senaste kvartalsrapporten. Alla områden växer så det knakar frånsett Mobile Speakers och Smart Home vars försäljning minskar.

Stor TAM och goda tillväxtutsikter framåt?

Hur stor marknaden är för tillbehör till datorer, plattor och mobiler har jag faktiskt ingen aning om men globalt sett är den sannolikt väldigt väldigt stor. I takt med ett fler upptäckt fördelar med e-handel, distansarbete och digital underhållning under pandemin så tror jag att det leder till ökad efterfrågan både på kort och lång sikt.


Logitech har senaste året vuxit försäljningen med 77 % och guidar framåt för 35 % tillväxt. Det kan vara utmanande för ett hårdvarubolag att fortsätta växa uthålligt i sådan takt men jag gissar att bolagets goda Business Momentum kan hålla i sig kommande år i alla fall.

God innovationsförmåga/företagskultur?

Logitech har en hyfsad historik kring innovation och lägger runt 6 % av omsättningen på R&D. De förefaller öka denna del med 10-20 % löpande vilket jag gillar.

Insiderägandet är tyvärr måttligt och är under < 1 % men glädjande är att bolaget och CEO får fint omdöme på Glassdoor.

Konkurrensfördelar?

Konkurrensen är stenhård och det finns många aktörer på hårdvarumarknaden att slåss mot. Det som talar för Logitech är nog att de tillhandahåller rimligt prissatta produkter med viss premiumkänsla tänker jag. Enligt uppgift så är bolaget störst inom sin genre och tycks också vara bland dem som växer mest.

Stark balansräkning?

Bolaget har en nettokassa på nästan $1B och ett operativt kassaflöde på $4 per aktie så denna punkt bokas på stort ja i min bok. Då bolaget delar ut pengar så kan man gissa att en utdelningshöjning/extrautdelning ligger i korten men personligen hoppas jag mer på ett förvärv av någon konkurrent eller så.

Goda marginaler/lönsamhet?

En bruttomarginal på 41 % och en EBIT-dito på 16 % är ganska bra för att vara ett hådrvarubolag tycker jag även om det inte är i Apple-klass (EBIT 24 %). Gillar man lönsamma bolag med god tillväxt så kan nog Logitech vara ett bra case i sammanhanget tror jag.

Risker?

  • Konkurrens? Det finns många spelare inom hemelektronik så konkurrensen är minst sagt tuff i det avseendet.
  • Corona-dopning? Hur mycket av tillväxten är av karaktären tillfällig till följd av pandemin?
  • Innovation? Det gäller att träffa rätt med produkterna avseende design och funktionalitet.

Sammanfattningsvis

Logitech är ett kvalitetsbolag enligt mig så för närvarande växer så det knakar. Värderingen är relativt sansad tycker jag givet lågräntemiljön och tillväxt då bolaget handlas på EV/EBIT 20 för kommande år.

Det svåra är förstås att bedöma bolagets tillväxt post corona men jag tror att bolaget har goda förutsättningar att växa tvåsiffrigt ett antal år framåt med stöd av god strukturell tillväxt till följd av accelererad digitalisering och digital underhållning bland annat.


Är caset en "lågt hängande boll"? R40 på 54 till ett pris av EV/S 3 förefaller inte vara ansträngt men hårdvara ska förstås inte värderas som mjukvara/SaaS. Kursen har tagit stryk mot slutet av veckan men jag gissar på att det är en hel del vinsthemtagningar då aktien ligger på +90 % YTD.

Vad tror du om Logitech framåt?

Detta inlägg är skrivet med syfte om att vara transparent och öppen med mina tankar kring sparande, investeringar och enskilda innehav men ska inte ses som någon form av rådgivning eller rekommendation om enskilda aktier eller investeringsstrategier.

Datakällor: Nordnet, Google Finance, Bloomberg, 4-traders, Avanza, Yahoo Finance, Börsdata
Bildkällor: z2036, Pixabay

Finansiella instrument kan både öka och minska i värde. Det finns en risk att du inte får tillbaka de pengar du investerar. Innan du investerar i en aktie bör du själv läsa på fakta och bilda dig en egen uppfattning.